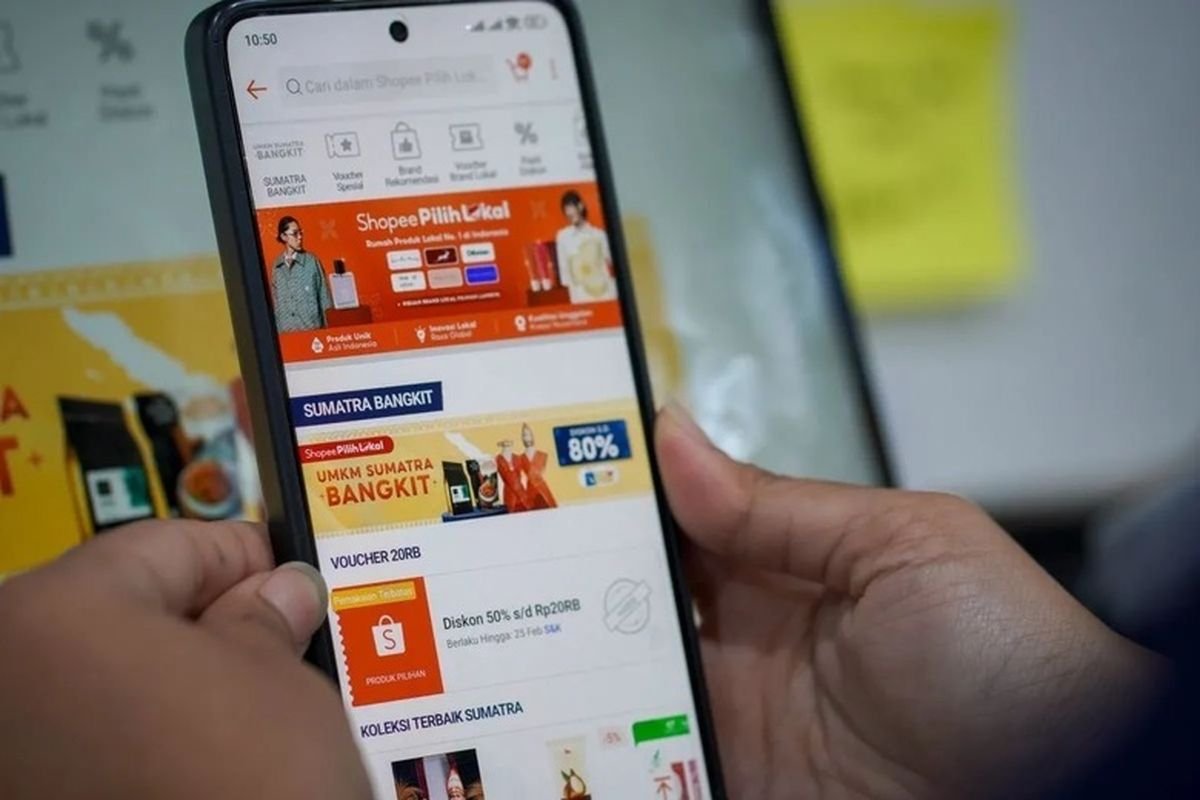
Pajak E Commerce Ditunda, Pemungutan Baru Berlaku 1 November 2026 Pemerintah resmi menunda penerapan pemungutan Pajak Penghasilan Pasal 22 melalui marketplace hingga 31 Oktober 2026. Dengan keputusan terbaru tersebut, mekanisme pemungutan pajak terhadap pedagang dalam negeri melalui platform perdagangan elektronik baru dijadwalkan berjalan mulai 1 November 2026.
Kebijakan ini sebelumnya direncanakan berlaku mulai 1 Agustus 2026 setelah Direktorat Jenderal Pajak menunjuk empat marketplace besar sebagai pemungut. Platform yang masuk dalam penunjukan awal adalah Blibli, Shopee, Tokopedia, dan Lazada.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak Inge Diana Rismawanti menjelaskan penundaan dilakukan untuk menjaga daya beli masyarakat di tengah kondisi ekonomi yang masih mendapat perhatian pemerintah. Substansi Peraturan Menteri Keuangan Nomor 37 Tahun 2025 tidak diubah. Pemerintah hanya menggeser waktu pelaksanaannya.
Keputusan tersebut memberi waktu tambahan hampir tiga bulan bagi pedagang serta marketplace untuk menyesuaikan sistem administrasi sebelum pemungutan dimulai kembali.
Pemungutan Semula Dijadwalkan Berlaku 1 Agustus
Direktorat Jenderal Pajak sebelumnya telah bergerak menuju pelaksanaan PMK 37/2025. Pada 1 Juli 2026, pemerintah mengumumkan penunjukan empat penyelenggara Perdagangan Melalui Sistem Elektronik sebagai pihak yang bertugas memungut PPh dari pedagang dalam negeri.
Empat perusahaan tersebut adalah PT Global Digital Niaga Tbk yang mengelola Blibli, PT Shopee International Indonesia, PT Tokopedia, serta PT Ecart Webportal Indonesia yang mengoperasikan Lazada.
Marketplace nantinya bukan hanya memotong PPh. Platform juga memiliki kewajiban menyetor pungutan ke kas negara serta melaporkan informasi yang dipersyaratkan kepada Direktorat Jenderal Pajak.
Skema tersebut dirancang untuk memindahkan sebagian pekerjaan administrasi dari pedagang menuju platform tempat transaksi berlangsung.
Pedagang tidak perlu menghitung dan menyetorkan sendiri PPh untuk transaksi tertentu yang telah dipungut marketplace. Dokumen transaksi yang dihasilkan sistem juga dapat menjadi bukti pemungutan sesuai ketentuan.
Rencana penerapan pada Agustus akhirnya berubah setelah pemerintah menilai kondisi ekonomi serta daya beli masih perlu diperhatikan.
Purbaya Menilai Ekonomi Belum Cukup Kuat
Menteri Keuangan Purbaya Yudhi Sadewa sebelumnya memberi sinyal penundaan ketika memberikan keterangan pada 5 Agustus 2026. Ia mengatakan pemungutan pajak melalui marketplace kemungkinan tidak dimulai pada Agustus.
Purbaya mengaitkan keputusan itu dengan kondisi perekonomian serta kemampuan konsumsi masyarakat. Pemerintah memilih memberi ruang sebelum mekanisme baru benar benar diterapkan.
Direktorat Jenderal Pajak kemudian memberikan kepastian waktu. Masa penundaan berlaku hingga 31 Oktober 2026 sehingga tanggal pelaksanaan baru jatuh pada 1 November.
Keputusan tersebut penting bagi penjual karena sebagian platform sebenarnya telah melakukan persiapan teknis menjelang jadwal awal. Penjual juga mulai menerima informasi mengenai data perpajakan dan dokumen yang harus dilengkapi.
Perubahan jadwal berarti proses tersebut belum langsung menghasilkan pemotongan pada transaksi selama masa penundaan.
“Menurut penulis, kepastian tanggal menjadi unsur penting karena penjual perlu menghitung harga, arus kas, dan administrasi usahanya berdasarkan aturan yang benar benar berlaku.”
Bukan Jenis Pajak Baru untuk Pedagang Online
Pemerintah menegaskan PMK 37/2025 bukan pembentukan pajak baru khusus pedagang internet. PPh atas penghasilan usaha sebelumnya telah diatur melalui ketentuan perpajakan yang berlaku.
Perubahan utama berada pada pihak yang melakukan pemungutan.
Dalam mekanisme baru, marketplace tertentu dapat ditunjuk sebagai pihak lain yang memungut PPh Pasal 22 atas penghasilan pedagang dalam negeri dari transaksi yang dilakukan melalui sistem elektronik.
Direktur Jenderal Pajak Bimo Wijayanto dalam keterangan sebelumnya menjelaskan aturan itu diarahkan untuk menyederhanakan administrasi dan memberikan kepastian kepada pelaku usaha.
Pemerintah juga ingin memperkecil perbedaan perlakuan antara usaha yang melakukan transaksi melalui toko fisik dan pedagang yang memperoleh penjualan melalui platform digital.
Karena itu, istilah pajak e commerce sering digunakan dalam pembicaraan publik, tetapi yang diterapkan bukan tarif pajak khusus karena seseorang menjual barang melalui internet.
Tarif Pemungutan Ditetapkan Sebesar 0,5 Persen
PMK 37/2025 menetapkan besarnya pungutan PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto yang diterima pedagang dan tercantum dalam dokumen tagihan.
Dasar perhitungannya tidak memasukkan Pajak Pertambahan Nilai maupun Pajak Penjualan atas Barang Mewah. Ketentuan tersebut tercantum dalam Pasal 8 PMK 37/2025.
Sebagai gambaran, apabila nilai penjualan yang menjadi dasar pemungutan mencapai Rp10 juta, maka 0,5 persen dari jumlah tersebut setara dengan Rp50 ribu.
Namun, perlakuan pajaknya harus melihat status masing masing wajib pajak. PPh Pasal 22 yang dipungut dapat diperhitungkan sebagai pembayaran PPh dalam tahun berjalan.
Bagi pedagang yang penghasilannya masuk dalam skema PPh bersifat final, pungutan tersebut menjadi bagian dari pelunasan pajak final.
Dengan demikian, potongan 0,5 persen tidak selalu berarti seseorang dikenai pajak kedua di atas kewajiban yang sudah dimilikinya.
Pedagang Orang Pribadi dengan Omzet Rp500 Juta Dilindungi
Salah satu bagian yang paling banyak menjadi perhatian UMKM adalah batas omzet Rp500 juta per tahun.
Pemerintah menegaskan wajib pajak orang pribadi dengan peredaran bruto sampai Rp500 juta dalam satu tahun pajak tidak dipungut PPh Pasal 22 oleh marketplace sepanjang menyampaikan surat pernyataan sesuai ketentuan.
Ketentuan itu mempertahankan fasilitas perpajakan bagi usaha orang pribadi dengan omzet kecil.
Artinya, pemilik toko daring dengan omzet belum melewati Rp500 juta tidak otomatis kehilangan fasilitas hanya karena berjualan melalui marketplace.
Namun, penjual harus memperhatikan kewajiban administrasinya. PMK menyebut pedagang perlu menyampaikan Nomor Pokok Wajib Pajak atau Nomor Induk Kependudukan dan alamat korespondensi kepada marketplace.
Pedagang orang pribadi yang omzetnya masih sampai Rp500 juta juga harus menyampaikan surat pernyataan kepada platform. Ketentuan tersebut tercantum dalam Pasal 6.
Tanpa informasi yang diperlukan, sistem marketplace dapat mengalami kesulitan menentukan perlakuan pajak yang sesuai untuk akun penjual.
Omzet Lewati Rp500 Juta Harus Segera Dilaporkan
Situasi dapat berubah ketika omzet pedagang orang pribadi meningkat di tengah tahun.
PMK 37/2025 mengatur bahwa pedagang yang sebelumnya menyatakan omzetnya masih sampai Rp500 juta harus memberikan informasi ketika jumlah peredaran bruto telah melewati batas tersebut.
Surat pernyataan mengenai perubahan omzet harus disampaikan paling lambat akhir bulan ketika batas Rp500 juta terlampaui. Setelah menerima informasi itu, marketplace mulai melakukan pemungutan sesuai aturan pada periode berikutnya.
Ketentuan ini membuat pencatatan penjualan menjadi semakin penting.
Pedagang yang memiliki transaksi melalui beberapa saluran juga harus mengetahui total omzet usahanya, bukan hanya melihat angka penjualan dari satu akun marketplace.
Catatan penjualan yang tertib membantu pelaku usaha mengetahui kapan fasilitas omzet Rp500 juta masih dapat digunakan dan kapan kewajiban berikutnya mulai berlaku.
Tidak Semua Transaksi Dipungut Marketplace
PMK 37/2025 juga memberikan sejumlah pengecualian. Pemerintah tidak menerapkan pemungutan PPh Pasal 22 melalui marketplace kepada seluruh jenis transaksi tanpa membedakan karakter usahanya.
Direktorat Jenderal Pajak menyebut beberapa transaksi yang tidak dipungut melalui mekanisme ini.
Salah satunya adalah jasa pengiriman atau ekspedisi yang diberikan wajib pajak orang pribadi dalam negeri yang menjadi mitra perusahaan aplikasi berbasis teknologi.
Pengecualian juga diberikan untuk penjualan barang atau jasa oleh pedagang yang mempunyai Surat Keterangan Bebas pemotongan atau pemungutan PPh sesuai persyaratan.
Penjualan pulsa dan kartu perdana termasuk dalam kelompok transaksi yang disebut tidak dilakukan pemungutan PPh Pasal 22 melalui marketplace.
Rincian tersebut penting karena aktivitas di platform perdagangan digital tidak hanya terdiri atas penjualan barang oleh toko biasa. Di dalamnya terdapat layanan, produk digital, logistik, serta bentuk transaksi dengan perlakuan perpajakan berbeda.
Penunjukan Empat Marketplace Akan Dibatalkan
Penundaan hingga 31 Oktober bukan sekadar meminta platform berhenti melakukan pemungutan sementara.
Direktorat Jenderal Pajak menyatakan keputusan penunjukan marketplace sebagai pemungut PPh Pasal 22 yang telah diterbitkan sebelumnya akan dibatalkan.
Pemerintah nantinya melakukan penunjukan kembali menjelang penerapan yang baru.
Langkah ini diperlukan agar dasar administrasi penunjukan sejalan dengan tanggal pemberlakuan yang baru.
Empat platform yang sebelumnya mendapat penunjukan telah mempersiapkan sistem untuk menjalankan aturan. Asosiasi E Commerce Indonesia menyatakan anggota yang ditunjuk telah melakukan penyesuaian dan pengujian sistem, penyempurnaan proses bisnis, serta sosialisasi kepada penjual.
Persiapan tersebut tidak menjadi sia sia karena sistem yang telah dibangun dapat digunakan kembali ketika aturan mulai berjalan pada November.
Pajak yang Terlanjur Dipotong Akan Dikembalikan
Perubahan jadwal menimbulkan pertanyaan bagi pedagang yang sudah mengalami pemotongan menjelang keputusan penundaan.
Direktorat Jenderal Pajak memberikan jawaban cukup jelas. PPh Pasal 22 yang telah dipungut marketplace berdasarkan keputusan penunjukan sebelumnya akan dikembalikan kepada pedagang dalam negeri.
Mekanisme teknis pengembalian dapat mengikuti pengaturan masing masing platform dan arahan lanjutan otoritas pajak.
Pedagang sebaiknya tetap memeriksa laporan transaksi, saldo penjual, invoice, dan rincian potongan selama periode tersebut.
Bukti pemotongan perlu disimpan sampai nilai yang dikembalikan sesuai dengan jumlah yang sebelumnya dipungut.
Bagi toko dengan transaksi besar dan frekuensi penjualan tinggi, akumulasi potongan dapat cukup besar sehingga pencocokan data perlu dilakukan secara teliti.
Marketplace Sudah Mengeluarkan Biaya Persiapan
Penundaan juga menjadi perhatian pelaku industri karena empat marketplace telah melakukan berbagai persiapan sebelum jadwal 1 Agustus.
Ketua Umum Asosiasi E Commerce Indonesia Budi Primawan menyatakan industri menghormati keputusan pemerintah. Marketplace akan mengikuti jadwal resmi yang ditetapkan.
Menurut asosiasi, persiapan yang sudah dilakukan mencakup penyesuaian sistem, pengujian, penyempurnaan proses bisnis, serta penyampaian informasi kepada penjual.
Pekerjaan tersebut cukup kompleks karena platform harus menghubungkan informasi identitas penjual dengan status perpajakan dan nilai transaksi.
Marketplace juga harus mampu menghasilkan dokumen tagihan dengan informasi yang dipersyaratkan, menghitung pungutan, mencatat pembatalan transaksi, melakukan penyetoran, serta menyampaikan laporan.
Sistem perlu menangani jutaan transaksi tanpa membuat proses pembayaran penjual terganggu.
Asosiasi Meminta Kepastian Kebijakan
Walaupun menerima keputusan pemerintah, idEA meminta kepastian regulasi dan komunikasi yang kuat antara otoritas dan industri.
Budi Primawan menilai koordinasi diperlukan agar marketplace dan pedagang mempunyai waktu mempersiapkan pelaksanaan aturan dengan baik. Asosiasi juga menyoroti pentingnya sosialisasi berkelanjutan, pedoman yang jelas, serta layanan informasi yang mudah diakses.
Permintaan tersebut cukup beralasan karena perubahan jadwal perpajakan dapat memengaruhi pengembangan sistem, kontrak dengan penjual, materi edukasi, dan pencatatan transaksi.
Seller juga membutuhkan satu informasi yang seragam.
Perbedaan penjelasan antara platform, otoritas pajak, dan informasi yang beredar di media sosial dapat menyebabkan pelaku usaha keliru memahami batas omzet maupun besarnya pungutan.
“Masa penundaan sebaiknya digunakan untuk membuat penjelasan aturan lebih sederhana sehingga pedagang memahami siapa yang dipungut, berapa besar nilainya, dan dokumen apa yang harus disampaikan.”
Pedagang Tidak Perlu Buru Buru Menaikkan Harga
PPh Pasal 22 sebesar 0,5 persen sempat menimbulkan kekhawatiran bahwa harga barang di marketplace akan langsung naik.
Namun, pedagang perlu memahami terlebih dahulu posisi perpajakannya sebelum mengubah harga.
Bagi wajib pajak tertentu, pungutan tersebut merupakan bagian dari kewajiban PPh yang memang sebelumnya harus dibayar. Pemerintah menyatakan PMK 37/2025 tidak menciptakan jenis pajak baru.
Pedagang orang pribadi dengan omzet sampai Rp500 juta juga masih memiliki pengecualian selama memenuhi ketentuan surat pernyataan.
Karena itu, kenaikan harga secara seragam sebesar 0,5 persen belum tentu sesuai dengan keadaan setiap toko.
Penjual sebaiknya menghitung margin, status pajak, biaya platform, promosi, logistik, dan biaya operasional lainnya secara terpisah.
Penundaan Tidak Membatalkan PMK 37/2025
Hal yang perlu digarisbawahi adalah keputusan terbaru tidak mencabut substansi PMK 37/2025.
Aturan mengenai penunjukan marketplace, besaran pungutan, informasi pedagang, mekanisme penyetoran, dan pelaporan tetap menjadi dasar kebijakan.
Yang berubah adalah jadwal penerapannya.
DJP secara khusus menyatakan pemberlakuan ditunda sampai 31 Oktober 2026. Jika tidak ada perubahan lanjutan, mekanisme pemungutan dimulai pada 1 November 2026.
Dengan demikian, pedagang tetap perlu menyiapkan administrasi selama Agustus, September, dan Oktober.
Menunggu sampai hari terakhir dapat menimbulkan kesulitan bila data identitas belum sesuai, surat pernyataan belum dikirim, atau akun toko mempunyai informasi perpajakan yang tidak lengkap.
Pedagang Perlu Memeriksa NPWP dan NIK
PMK 37/2025 mensyaratkan informasi identitas pedagang disampaikan kepada pihak yang ditunjuk sebagai pemungut.
Informasi tersebut dapat berupa NPWP atau NIK serta alamat korespondensi.
Pedagang dapat menggunakan masa penundaan untuk memastikan informasi pada akun marketplace sesuai dengan dokumen resmi.
Perbedaan nama pemilik rekening, identitas toko, NPWP, dan data kependudukan dapat memperlambat proses verifikasi.
Toko yang dijalankan melalui badan usaha juga perlu memastikan status entitas sesuai dengan informasi yang dimiliki marketplace.
Hal yang sama berlaku bagi pedagang yang memiliki Surat Keterangan Bebas atau fasilitas perpajakan tertentu. Dokumen harus masih berlaku dan dapat diverifikasi oleh platform.
Dokumen Transaksi Akan Memiliki Fungsi Lebih Besar
Setelah mekanisme pemungutan berlaku, dokumen transaksi marketplace tidak hanya menjadi bukti jual beli antara penjual dan pembeli.
PMK 37/2025 mengatur dokumen tagihan yang dihasilkan melalui sistem elektronik dapat dipersamakan dengan bukti pemungutan PPh Pasal 22.
Dokumen tersebut memuat informasi seperti nomor dan tanggal tagihan, nama marketplace, nama akun pedagang, identitas pembeli, jenis barang atau jasa, harga, potongan harga, serta nilai PPh Pasal 22 apabila terdapat pemungutan.
Ketika terjadi pembatalan atau perubahan transaksi, sistem juga harus menyediakan dokumen pembetulan atau pembatalan yang merujuk kepada transaksi sebelumnya.
Penjual karena itu perlu mulai membiasakan diri mengarsipkan laporan penjualan digital dengan tertib.
Data tersebut akan berguna ketika mencocokkan omzet, pungutan pajak, pengembalian barang, serta laporan perpajakan.
Pelaku Ritel Luring Mendorong Kesetaraan
Penundaan kebijakan memperoleh respons berbeda dari sektor ritel.
Himpunan Peritel dan Penyewa Pusat Perbelanjaan Indonesia berharap pemerintah tetap menjalankan pemungutan pajak marketplace agar perlakuan terhadap perdagangan digital dan toko fisik lebih setara.
Ketua Umum Hippindo Budihardjo Iduansjah menilai kewajiban perpajakan perlu diterapkan secara merata agar tidak menciptakan perbedaan perlakuan antarsaluran perdagangan.
Dari sisi pemerintah, PMK 37/2025 memang membawa tujuan serupa. DJP sebelumnya menyatakan mekanisme pemungutan melalui marketplace diarahkan untuk menciptakan perlakuan perpajakan yang lebih setara antara perdagangan digital dan konvensional.
Namun, pemerintah saat ini memilih menempatkan pertimbangan daya beli lebih dahulu sebelum mekanisme berjalan penuh.
November Menjadi Batas Baru yang Harus Dipantau
Tanggal 1 November 2026 kini menjadi acuan baru bagi marketplace dan pedagang.
Sebelum tanggal tersebut, Direktorat Jenderal Pajak perlu melakukan penunjukan kembali pihak yang akan bertindak sebagai pemungut.
Belum ada pengumuman bahwa daftar platform akan berubah dari empat perusahaan yang sebelumnya ditunjuk. Karena keputusan lama dibatalkan, daftar resmi tetap perlu dilihat kembali saat penunjukan baru diterbitkan.
Pedagang juga perlu mengikuti pengumuman dari marketplace masing masing karena format pengiriman surat pernyataan, halaman pengaturan pajak, serta mekanisme verifikasi dapat berbeda antarsistem.
Masa hingga akhir Oktober memberi ruang bagi pemerintah melakukan sosialisasi yang lebih luas kepada jutaan pedagang digital.
Bagi pedagang orang pribadi dengan omzet sampai Rp500 juta, hal paling penting ialah memastikan surat pernyataan tersedia sesuai ketentuan agar fasilitas yang diberikan pemerintah dapat diterapkan oleh sistem marketplace.
Sementara bagi penjual yang masuk dalam kelompok pemungutan, tiga bulan tambahan memberi kesempatan untuk menyesuaikan pencatatan keuangan, memeriksa margin usaha, serta memahami bagaimana PPh Pasal 22 sebesar 0,5 persen nantinya dicatat dalam kewajiban perpajakan mereka.